
Luis Cordero
Introducción
Durante el desarrollo de los pagos digitales, pasamos de Bitcoin como sistema de pagos entre personas, sin intermediarios ni terceros de confianza, a un ecosistema que integra emisores de stablecoins, proveedores de liquidez, casas de cambio, custodios de activos digitales y servicios de verificación de identidad.
El crecimiento de las stablecoins ha ayudado a que no dependamos únicamente de proveedores de pago como PayPal o Western Union. Esto puede abaratar costos, aumentar la rapidez de las transferencias y permitir operaciones disponibles las 24 horas, aunque los tiempos y las comisiones dependen de la red y del proveedor utilizado. Su uso puede facilitar los pagos digitales en América Latina y el acceso al dólar en países donde la inflación o las restricciones cambiarias dificultan proteger el poder adquisitivo, como Venezuela y Argentina.
Sin embargo, esta eficiencia abre una pregunta central: ¿cómo proteger la privacidad financiera de los usuarios sin debilitar la prevención de lavado de activos ni la prevención del fraude? En este blog hablaremos sobre qué son las stablecoins, sus ventajas y las herramientas tecnológicas utilizadas en el compliance cripto para buscar ese equilibrio.
¿Qué son las stablecoins?
Las stablecoins son activos digitales diseñados para mantener un valor estable al vincularse con monedas fiduciarias, materias primas u otros activos. Dependiendo de su modelo, pueden ser emitidas por empresas, instituciones financieras o protocolos descentralizados; por eso, no todas están respaldadas 1:1 con moneda fiduciaria. [1]
Se utilizan ampliamente en redes como Ethereum y Solana para intercambiar activos digitales, ahorrar, enviar remesas y operar con casas de cambio o plataformas financieras. Esto facilita el acceso a servicios digitales sin depender exclusivamente del efectivo o de los horarios de la banca tradicional.
Las fintech también pueden integrarlas como infraestructura de pagos y liquidación disponible las 24 horas. Sin embargo, la experiencia final sigue dependiendo del emisor, la red, las comisiones y los mecanismos de entrada y salida hacia moneda local.
Surgimiento de las stablecoins
El surgimiento de las stablecoins no comenzó con un intercambio de USD por BTC dentro de Omni. Omni, antes llamado Mastercoin, fue una capa de protocolos construida sobre Bitcoin. Su especificación la describe como una base para crear monedas y habilitar un intercambio distribuido frente a Bitcoin; por tanto, Omni no era una stablecoin. [2]
Tether se lanzó en 2014 y su documentación técnica explica que originalmente utilizó Bitcoin, mediante Omni Layer, como infraestructura para transportar monedas tradicionales tokenizadas. El Banco Central Europeo describe a Tether como una de las primeras stablecoins. [3][4]
El aporte de Omni fue técnico: permitió emitir y transferir tokens sobre Bitcoin, además de negociarlos frente a BTC en un intercambio distribuido. [7] Sin embargo, esa infraestructura no garantiza la estabilidad de una stablecoin. La paridad con el dólar dependía del modelo de emisión, las reservas y la posibilidad de canje.
Con el crecimiento del mercado, USDT comenzó a emitirse en varias redes, entre ellas Tron y Ethereum. Esta expansión buscó aprovechar menores costos, mayor velocidad y una integración más amplia con exchanges y aplicaciones financieras.
En septiembre de 2018, Circle y Coinbase lanzan USDC con énfasis en transparencia y cumplimiento regulatorio. [5] Circle es el emisor de USDC y, para instituciones elegibles, Circle Mint permite canjearlo 1:1 por dólares estadounidenses. [6] En Europa, Circle France opera como entidad de dinero electrónico autorizada en Francia, lo que permite emitir USDC y EURC bajo el marco MiCA. [8]
Figura 1. Imagen generada con IA. Elaboración propia.
Circle declara que USDC está respaldado al 100% por efectivo y activos equivalentes de alta liquidez. La mayor parte de las reservas se mantiene en el Circle Reserve Fund, un fondo monetario registrado ante la SEC; esto no significa que USDC esté regulado directamente por la SEC. [9][10]
Las reservas respaldan la capacidad de canje, pero la relación entre stablecoins y regulación también depende de las licencias del emisor, la jurisdicción y las obligaciones legales aplicables.
Privacidad, anonimato y compliance
La privacidad es prima hermana del anonimato, pero no son lo mismo. No se trata necesariamente de esconder los fondos ni de ocultar por completo la dirección desde la que se recibe dinero. Se trata de controlar qué información queda expuesta cuando una persona recibe o envía una transacción.
En las blockchains públicas, una dirección es trazable aunque sea seudónima. Al revisar los movimientos, los montos y las direcciones relacionadas con stablecoins, es posible construir mapas heurísticos para seguir el recorrido de los fondos.
Este análisis permite identificar patrones que pueden vincular una dirección con una persona, una empresa o una wallet específica. También puede relacionar metadatos como horarios, frecuencia de uso, montos repetidos e interacciones con exchanges o servicios conocidos.
Por eso, la privacidad busca evitar que terceros conozcan fácilmente cuánto dinero tiene una persona, a quién envía fondos, de quién los recibe o cuáles son sus hábitos de pago. Esto es importante para usuarios, empresas, comercios y organizaciones que necesitan proteger información financiera sensible.
La siguiente imagen muestra cómo Scorechain Flux Analysis representa y analiza flujos de transacciones. Es una herramienta orientada a investigaciones blockchain y procesos de compliance cripto. También es posible explorar movimientos públicos mediante plataformas como Arkham.
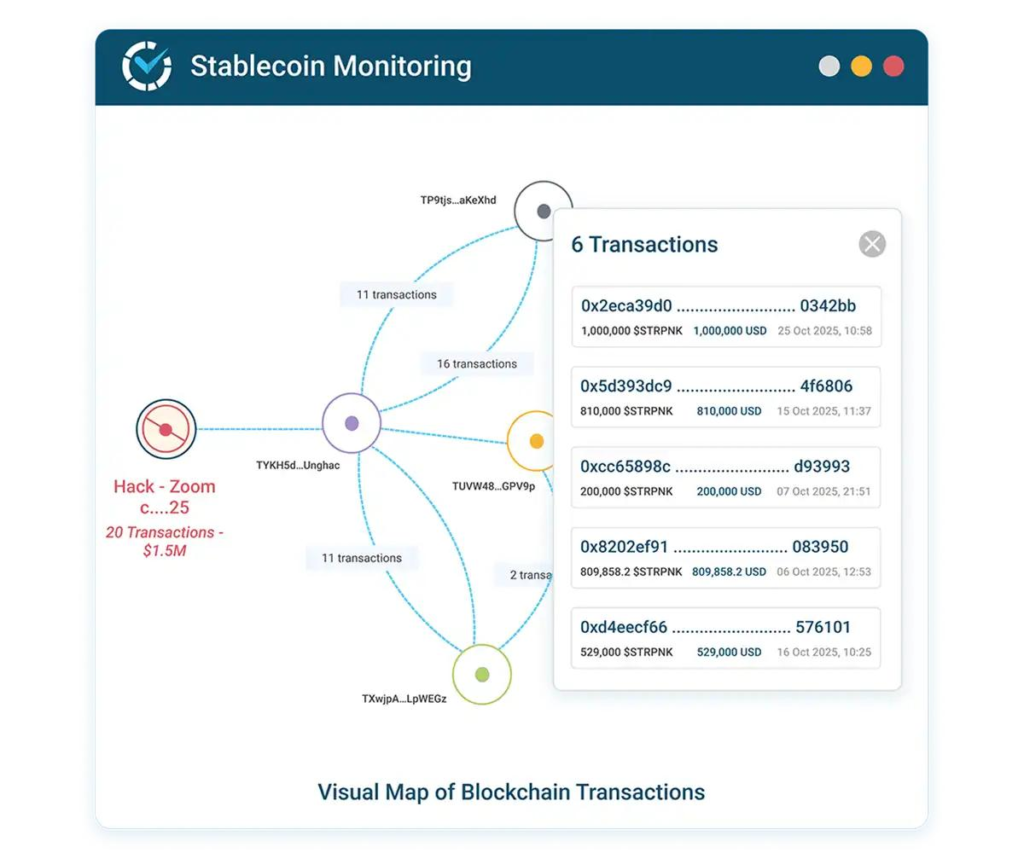
Figura 2. Análisis de flujos de transacciones con Scorechain Flux Analysis. [16]
Cuando no existe una protección adecuada de la privacidad, no solo los gobiernos o las instituciones financieras pueden investigar una transacción. También pueden hacerlo empresas de análisis blockchain, exchanges, ciberdelincuentes o cualquier persona con acceso a la información pública de la red. Por eso, equilibrar privacidad y compliance es difícil, pero no necesariamente imposible.
Un caso reciente fue el de Revolut. En septiembre de 2026, la empresa confirmó que divulgó información sensible de clientes a un tercero no autorizado después de recibir solicitudes fraudulentas enviadas desde el dominio de correo de una agencia gubernamental legítima. [11] Este caso muestra que los datos que recopilan los intermediarios mediante KYC también pueden poner en riesgo la privacidad de los usuarios, incluso cuando los fondos no se mueven.
En este caso no fue necesario hackear una blockchain. Los atacantes usaron ingeniería social para engañar a quienes revisaban las solicitudes de información. Entre los datos expuestos había fechas de nacimiento, direcciones, correos electrónicos, teléfonos y copias de pasaportes o licencias de conducir. [12]
Figura 3. Imagen generada con IA. Elaboración propia.
La protección de datos requiere protocolos y controles adecuados; sin embargo, el factor humano continúa siendo uno de los principales riesgos. A continuación, explicaré algunas tecnologías que buscan mejorar la privacidad tanto en las transacciones blockchain como en el tratamiento de datos.
Herramientas para la privacidad, los riesgos y el equilibrio
Las tecnologías de mejora de la privacidad, conocidas como PET, permiten recopilar, analizar o compartir información sin exponer innecesariamente datos sensibles. Su objetivo es equilibrar la utilidad de los datos y la protección de la privacidad. [13] Dentro de este grupo se encuentran las zero-knowledge proofs, traducidas como pruebas de conocimiento cero.
Una prueba de conocimiento cero permite demostrar que una afirmación es válida sin revelar la información privada utilizada para comprobarla. El «probador» genera la prueba y el «verificador» confirma su validez. [14]
Un ejemplo es Zcash, una moneda digital centrada en la privacidad que utiliza este tipo de pruebas para validar transacciones sin revelar públicamente el monto, la dirección de origen ni la dirección de destino. En este caso, no se verifica una cédula, sino la validez de la transacción.
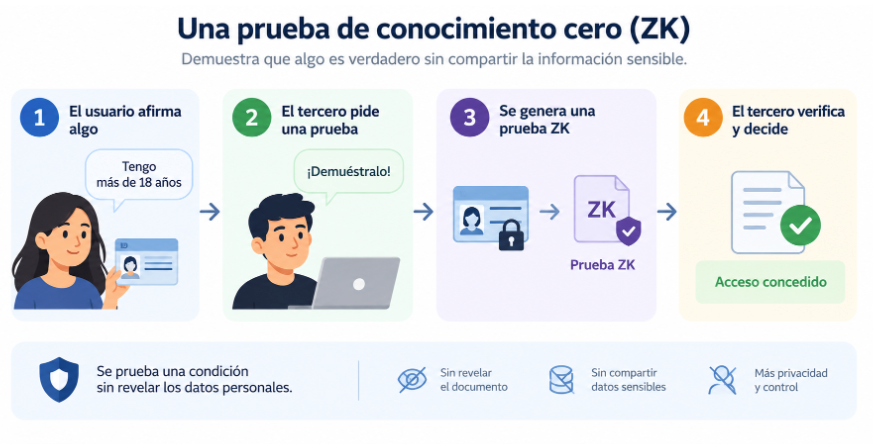
Figura 4. Ilustración explicativa de una prueba de conocimiento cero. Imagen generada con IA. Elaboración propia.
En el contexto de las stablecoins, las pruebas de conocimiento cero o pruebas ZK pueden servir para el sistema financiero:
Shielded Pools
Privacy Pools
Privacy Pools puede mejorar la privacidad de los pagos en blockchains públicas al romper el vínculo público entre un depósito y un retiro. En Privacy Pools, el usuario deposita stablecoins en un contrato y, al retirar, genera una prueba de conocimiento cero de pertenencia a un conjunto de asociación (membership in an Association Set).
Esta prueba demuestra que el depósito pertenece a un conjunto personalizado que cumple determinadas condiciones, sin revelar cuál de esos depósitos pertenece al usuario ni exponer todo su historial transaccional.
A diferencia de un sistema que obliga a revelar todos los movimientos para demostrar cumplimiento, el usuario puede probar que sus fondos no se asocia con depósitos excluidos por el conjunto elegido. El diseño no elimina todos los riesgos de rastreo. Por ejemplo, los montos, horarios o conjuntos muy pequeños pueden reducir la privacidad. Sin embargo, propone una forma de combinar privacidad financiera con señales verificables de cumplimiento. [15]
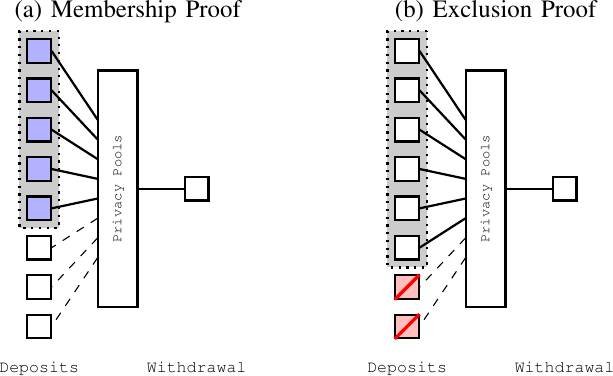
Figura 5. Prueba de pertenencia y exclusión en Privacy Pools. [15]
Al usar stablecoins en Privacy Pools, los usuarios pueden demostrar que su depósito pertenece a un conjunto que excluye determinadas fuentes identificadas como ilícitas. Esto reduce el vínculo público entre el depósito y el retiro, mejora la privacidad y dificulta el seguimiento directo de los fondos. Sin embargo, la prueba no garantiza por sí sola que todos los fondos sean totalmente lícitos.
ZK-KYC
Reclaim Protocol
Reclaim Protocol es un protocolo que permite al usuario generar una prueba verificable sobre atributos o datos disponibles en la web, sin entregar sus credenciales ni compartir el contenido completo de una o varias cuentas. La aplicación verifica la prueba sobre el atributo autorizado por el usuario, sin acceder a los datos privados originales.
El usuario inicia sesión en un sitio web desde su dispositivo y conserva sus claves de sesión. El *attestor* (componente que certifica criptográficamente el origen de un dato) intermedia el tráfico, pero solo recibe información cifrada.
El circuito ZK utiliza las claves locales, la respuesta cifrada y una expresión regular para demostrar un dato específico. La información resultante puede compartirse como prueba sin entregar las credenciales ni toda la información de la cuenta. Esto puede servir como componente de verificación, pero no reemplaza por sí solo los requisitos legales de KYC de cada jurisdicción. [17]
- El usuario autoriza qué dato quiere demostrar.
- El attestor confirma el origen de la respuesta sin leer el contenido sensible.
- El circuito ZK genera la prueba desde el dispositivo del usuario.
- El tercero recibe solo el dato demostrado o la información seleccionada.
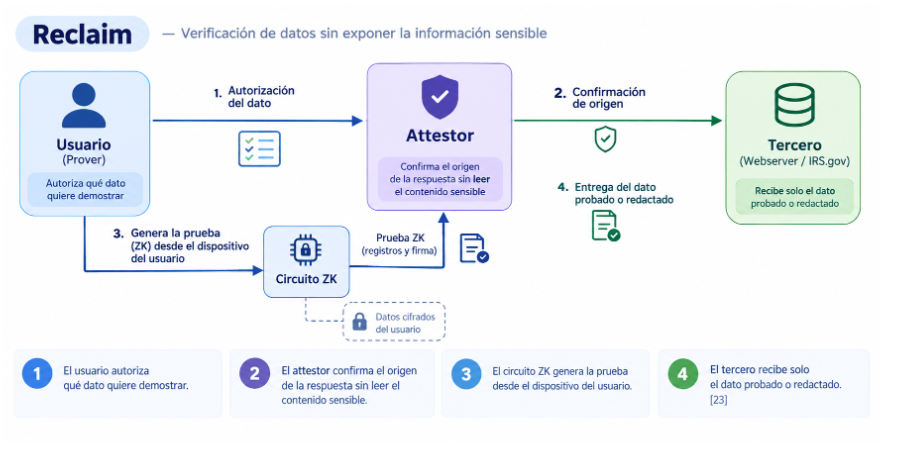
Figura 6. Flujo de datos de Reclaim: tráfico cifrado, claves de sesión locales y revelación selectiva de información. Imagen generada con IA. Elaboración propia.
ZKPassport
ZKPassport es una herramienta que permite demostrar ciertos datos de identidad sin compartir el pasaporte o documento completo. Para hacerlo, utiliza NFC para leer el chip de un documento compatible. Los datos privados se procesan en el teléfono y la aplicación genera una prueba ZK para demostrar una condición concreta, como ser mayor de edad, tener cierta nacionalidad o poseer un documento válido.
La aplicación que solicita la verificación recibe la prueba, no el documento completo. El usuario necesita un documento vigente y compatible, y cada organización debe evaluar si esta prueba satisface sus requisitos de KYC y compliance. [18]
- El usuario escanea con el teléfono el chip NFC de su documento.
- El teléfono lee y procesa los datos privados localmente.
- ZKPassport genera una prueba ZK del atributo solicitado.
- La aplicación verifica la prueba sin recibir el documento completo.
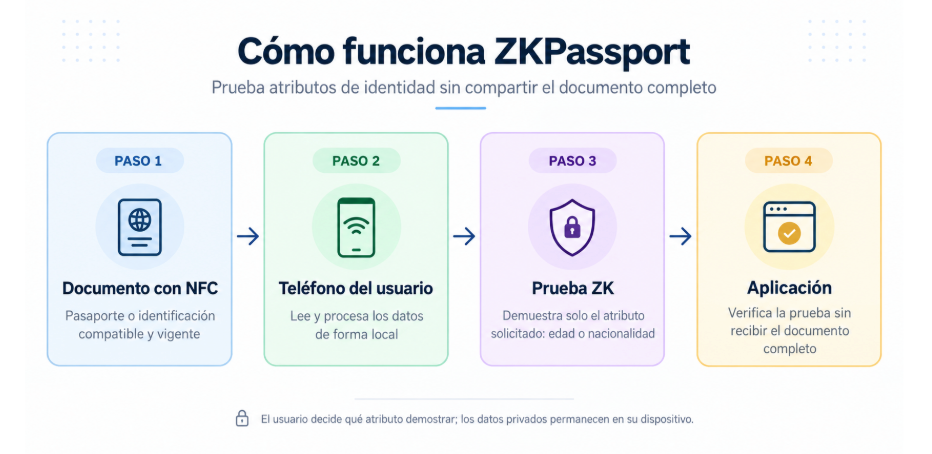
Figura 7. Funcionamiento de ZKPassport. Imagen generada con IA. Elaboración propia.
En la práctica, cada banco o fintech debe decidir si este tipo de prueba cumple sus requisitos de verificación.
Conclusión
Las pruebas de conocimiento cero pueden apoyar la privacidad en operaciones con stablecoins cuando se aplican en diseños concretos. En Privacy Pools, por ejemplo, un usuario puede demostrar que su depósito pertenece a un conjunto que cumple condiciones sin revelar cuál depósito le pertenece. Reclaim Protocol permite probar atributos de datos web de forma selectiva, mientras que ZKPassport puede verificar atributos de un documento compatible.
Ninguna de estas herramientas reemplaza por sí sola el KYC ni las obligaciones regulatorias. Su valor está en reducir la información compartida y permitir verificaciones más proporcionales. El reto es que emisores, fintechs y reguladores aceptan pruebas verificables sin convertir la privacidad en una excepción.
Palabras clave SEO
Stablecoins
Palabras clave secundarias
Temas centrales
- Compliance cripto;
- Stablecoins y regulación;
- Privacidad financiera;
- Transacciones blockchain;
- Prevención de lavado de activos;
- Pagos digitales en América Latina.
Privacidad y verificación
- Pruebas de conocimiento cero o pruebas ZK;
- Tecnologías de mejora de la privacidad (PET);
- Protección de datos;
- Verificación de identidad;
- ZK-KYC;
- Conjunto de asociación.
Protocolos y herramientas mencionados
- Privacy Pools;
- Reclaim Protocol;
- ZKPassport;
- Scorechain Flux Analysis.
Referencias
[1] Investopedia. “Stablecoins: Definition, How They Work, and Types”, 25 de mayo de 2026.
[2] Omni Layer. “Omni Protocol Specification”.
[3] Tether. “Tether: Fiat Currencies on the Bitcoin Blockchain”.
[4] Banco Central Europeo. “In Search for Stability in Crypto-Assets: Are Stablecoins the Solution?”.
[5] Circle. “USDC Has Become the Leading DeFi Stablecoin”.
[6] Circle. “USDC”.
[7] Omni Layer. “Trading against Bitcoin on the Omni Distributed Exchange”.
[8] Circle. “Circle Is First Global Stablecoin Issuer to Comply with MiCA”.
[9] Circle. “Transparency & Stability”.
[10] U.S. Securities and Exchange Commission. “Circle Reserve Fund”.
[11] RTÉ News. “Revolut Customer Data Breach After Fake Government Requests”, 14 de septiembre de 2026.
[12] BleepingComputer. “Revolut Discloses Data Breach Exposing Financial Info, Passports”, 14 de septiembre de 2026.
[13] OECD. “Privacy Enhancing Technologies”.
[14] ethereum.org. “Pruebas de conocimiento cero”.
[15] Soleimani, Ameen; Buterin, Vitalik; Illum, Jacob; Nadler, Matthias; Schär, Fabian. “Blockchain Privacy and Regulatory Compliance”, 6 de septiembre de 2023, p. 1; fig. 5, p. 5.
[16] Scorechain. “Flux Analysis: Crypto Fund Flow Tracking”.
[17] Reclaim Protocol. “How Does the Data Flow Happen”, 31 de julio de 2025.
[18] Aztec. “ZKPassport Case Study: A Look into Online Identity Verification”, 26 de junio de 2025.
Luis Cordero se enfoca en la intersección entre DeFi, fintech y privacidad, especialmente en pagos, stablecoins e infraestructura financiera abierta. Ha impulsado la comunidad de Ethereum en Ecuador mediante eventos, universidades e iniciativas Web3. También investiga protocolos DeFi, productos fintech y tecnologías que protegen la privacidad, y busca aportar en investigación, comunicación técnica y desarrollo de comunidades.